إعادة التفكير في خطوة الموافقة، أكثر الشاشات حساسية في المصرفية المفتوحة.
مسار الموافقة على ربط الحساب البنكي هو النقطة التي يتحدد فيها نجاح رحلة المصرفية المفتوحة: هل سيمنح المستخدم الوصول إلى بياناته المالية أم لا؟ أعدت بناءه كتجربة واحدة محايدة العلامة التجارية (White-label) رفعت معدل الإكمال بنسبة 27%، وقابلة لأن يتبناها أي بنك شريك، بأي من اللغتين، دون أن تنكسر.
مصمم منتجات أول · Tarabut، منصة المصرفية المفتوحة الخاضعة للتشريعات في الشرق الأوسط وشمال أفريقيا
الدور مصمم منتجات أول، من الألف إلى الياء
المنصات جوال + ويب
النطاق محايد العلامة التجارية، عدة بنوك خليجية
الإطار متوافق مع تشريعات ساما (SAMA)
اللحظة التي يتوقف عليها كل شيء
في المصرفية المفتوحة، تحمل شاشة واحدة وزنًا أكبر من أي شاشة أخرى: خطوة الموافقة، حيث يوافق المستخدم على وصول طرف ثالث إلى بياناته البنكية. إنها النقطة الوحيدة التي يهتم بها المنظّمون والمحامون والمستخدمون القلقون في آن واحد وبشدة. إن أخطأتَ فيها، ينسحب المستخدم، ويفشل المنتج بأكمله في الخطوة الأخيرة.
وكان فعلاً يفشل. وأظهرت بيانات قمع التحويل (Funnel) مشكلة واضحة: من بين كل من بدأ الرحلة، تخلّى أكثر من نصفهم قبل إتمامها، وتركّزت أكبر الخسائر تحديدًا حول خطوتي اختيار مزوّد الخدمة والموافقة.
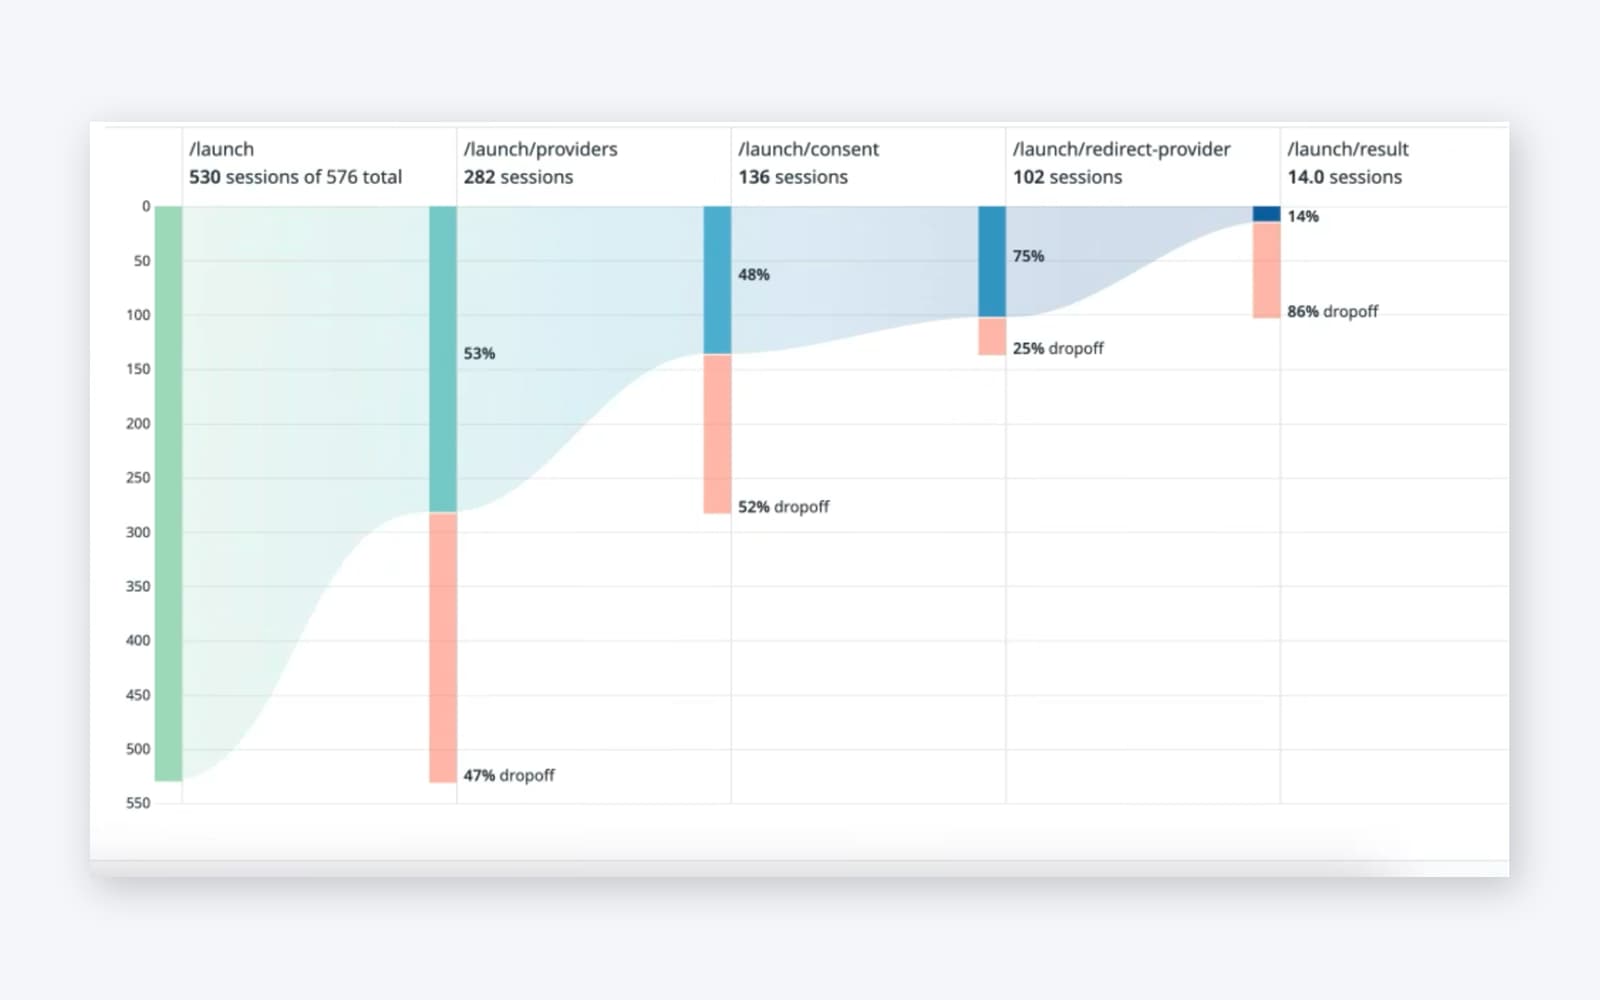
القمع الأصلي. تراكم التسرّب خطوة تلو أخرى، وكانت مرحلتا مزوّد الخدمة والموافقة الأكثر استنزافًا للمستخدمين.
عند البحث في السبب، كان النمط متكررًا عبر جلسات المستخدمين وتذاكر الدعم:
- لم يكن المستخدمون يعرفون بالضبط أي بيانات يشاركونها فعليًا، أو سبب الحاجة إليها.
- كان النص القانوني طويلاً ومربكًا، ما خلق تردداً في اللحظة التي كانت تتطلب ثقة.
- غابت مؤشرات الثقة في أكثر خطوة حساسية.
- أربك اختيار الحسابات المتعددة المستخدمين.
قيد لا تواجهه معظم دراسات الحالة: كان لا بد أن يكون محايد العلامة التجارية
Tarabut ليست بنكًا. إنها البوابة التي تقف بين البنوك والتطبيقات التي تستخدم المصرفية المفتوحة. وهذا يعني أن هذا المسار لم يُصمَّم لعلامة تجارية واحدة، بل كان لا بد أن يكون هيكلاً محايدًا يمكن لأي بنك شريك تبنّيه وإلباسه هوية علامته الخاصة.
الواجهة بالأبيض والأسود عن قصد. ليس نقصًا في التصميم، بل قرار تصميمي: نظام محايد يمكن لأي بنك أن يرتديه، بينما تجلس هوية كل شريك بارتياح فوقه.
هذا يعيد صياغة المشكلة بأكملها. لم أستطع الاتكاء على اللون أو الرسوم التوضيحية أو شخصية العلامة التجارية لبناء الثقة، وهي الأدوات المعتادة في التقنية المالية. كان لا بد أن تأتي الثقة من البنية والتراتبية واللغة والوضوح وحدها. وعندما تتراجع أهمية اللون، يحمل تصميم المعلومات العبء كاملًا. هذا القيد جعل العمل أصعب، والنتيجة أكثر صدقًا.
التحدي الحقيقي: نظام واحد، لكل بنك، ولكل تشريع
بالإضافة إلى كونه محايد العلامة، كان على المسار أن يتكيّف مع قواعد كل بنك.
كان لكل بنك شريك متطلبات إلزامية مختلفة. كان على المسار أن يبقى متطابقًا في الإحساس، ومع ذلك يتكيّف مع القيود التنظيمية لكل بنك، كل ذلك ضمن إطار امتثال ساما (SAMA).
تصميم مخصّص لكل بنك يعني عدم اتساق لا ينتهي، وتهيئة أبطأ لكل شريك جديد. أما مسار واحد جامد فسينكسر لحظة تطلّبت قواعد امتثال أحد البنوك حقلاً إضافيًا أو إفصاحًا مختلفًا. كانت المهمة تصميم نظام واحد قابل للتوسّع، متسق بما يكفي ليبدو منتجًا واحدًا، ومرن بما يكفي لاستيعاب اختلافات كل بنك الإلزامية دون إعادة تصميم.
التصميم داخل حدود الامتثال ليس قيدًا على الإبداع. إنه المشكلة الإبداعية الحقيقية.
ثلاثة اتجاهات، ثم حل واحد
استكشفت ثلاثة اتجاهات، كل منها يعالج التسرّب من زاوية مختلفة، ثم دمجت أقوى ما في الثلاثة ضمن النظام النهائي بدلاً من اختيار واحد منها بالكامل.
المفهوم أ · موافقة مبسّطة
تقسيم الأذونات إلى أجزاء صغيرة وسهلة الاستيعاب
كل إذن بيانات يُشرح بلغة بسيطة، سطر واضح تلو الآخر، بدلاً من جدار من النص القانوني.
المفهوم ب · وضوح بصري وثقة
تراتبية قوية ومؤشرات ثقة واضحة
مسافات أفضل، وبنية واضحة، ومرتكزات ثقة ظاهرة في لحظة التردد بالتحديد.
المفهوم ج · خطوات أقل
رحلة أقصر وأكثر توجيهًا
محطات أقل بين النية والإتمام، لتقليل المساحة التي يمكن أن يتسرّب فيها المستخدمون.
أخذ التوليف الأذونات بلغة بسيطة من المفهوم أ، وتراتبية الثقة من ب، ووتيرة التوجيه من ج. لكن كل عنصر كان عليه أن يجتاز معيارًا ثانيًا لا تذكره معظم دراسات الحالة: ما الذي يسمح به الامتثال واتفاقيات الشراكة فعليًا. بعض الأفكار التي أردتها اضطررت لإسقاطها لأنها تعارضت مع إفصاحات إلزامية. وأفكار أخرى أبقيت عليها تحديدًا لأنها لبّت متطلبًا تنظيميًا مع تحسين الوضوح في الوقت نفسه. التصميم النهائي هو تقاطع ما احتاجه المستخدمون وما سمحت به ساما واتفاقية كل بنك.
قرارات التصميم التي أثّرت في النتيجة
جعل شاشة الموافقة مقروءة بلمحة واحدة
كان هذا أهم قرار لبناء الثقة. بدلاً من دفن كل شيء في نص قانوني، أعدت هيكلة شاشة الموافقة بحيث يُقرأ كل إذن بلغة بسيطة، مُجمّع وسهل المسح البصري، مع تراتبية واضحة بين ما يُشارَك والشروط المحيطة به. يستطيع المستخدم فهم الطلب خلال ثوانٍ بدلاً من الانسحاب أمام جدار من النص.
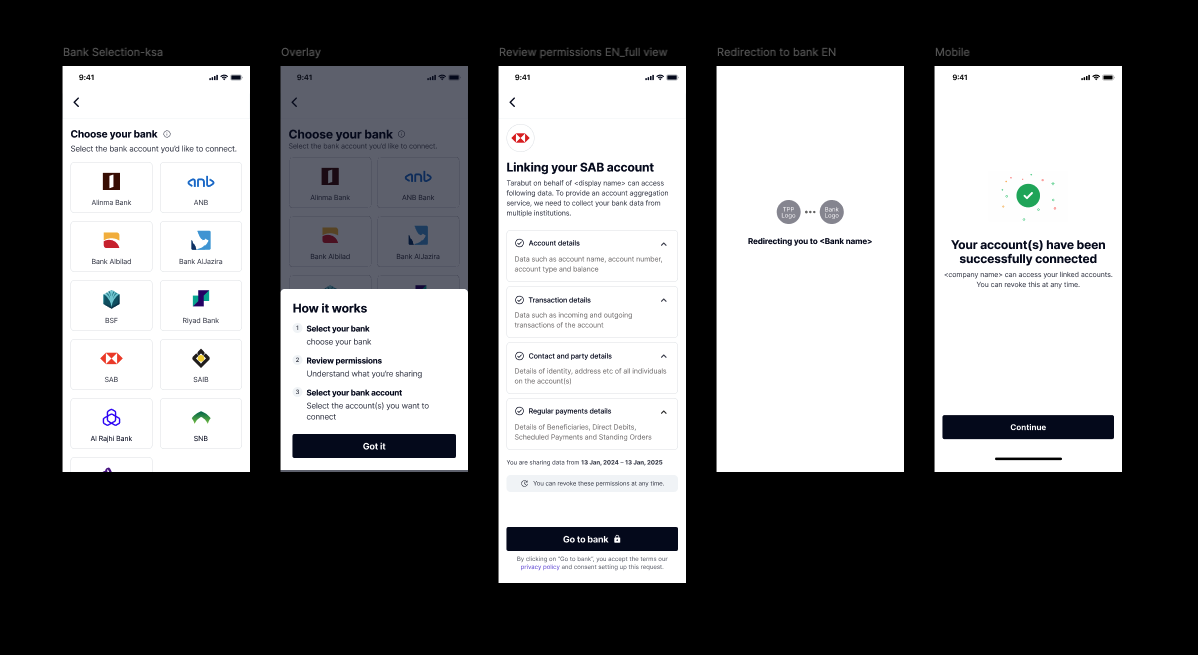
خطوة الموافقة المعاد تصميمها: أذونات بلغة بسيطة، وتراتبية واضحة، ومحايدة بما يكفي ليضع أي بنك هويته عليها.
نمط قابل للتوسّع لاختيار البنك
طبّق اختيار البنك مبدأً بسيطًا: إظهار الأكثر استخدامًا أولاً، وإبراز البحث، والحفاظ على النمط ذاته عبر كل شريك. هذا ما سمح للبنوك الجديدة بالانضمام أسرع: لم يكن على البنية أن تُبتكَر من جديد في كل مرة.
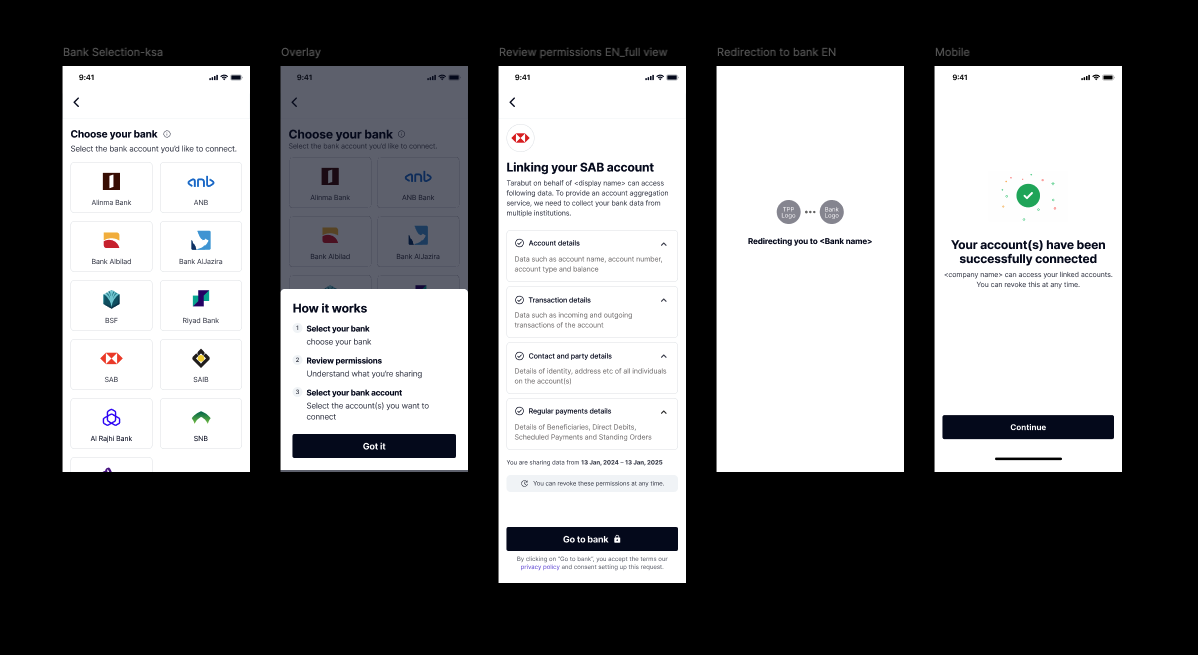
نظام واحد لاختيار البنك، محايد ومتّسق، مصمم للتوسّع إلى كل مؤسسة شريكة.
مصمم للعربية والإنجليزية معًا، بشكل أصيل
هذا منتج خليجي، فلم يكن اتجاه الكتابة من اليمين لليسار فكرة لاحقة. صُمم المسار بالكامل عربيًا أولاً وإنجليزيًا أولاً بالتوازي، مع تخطيط وأيقونات وترتيب قراءة صحيح في اللغتين، لا مجرد ترجمة معكوسة.
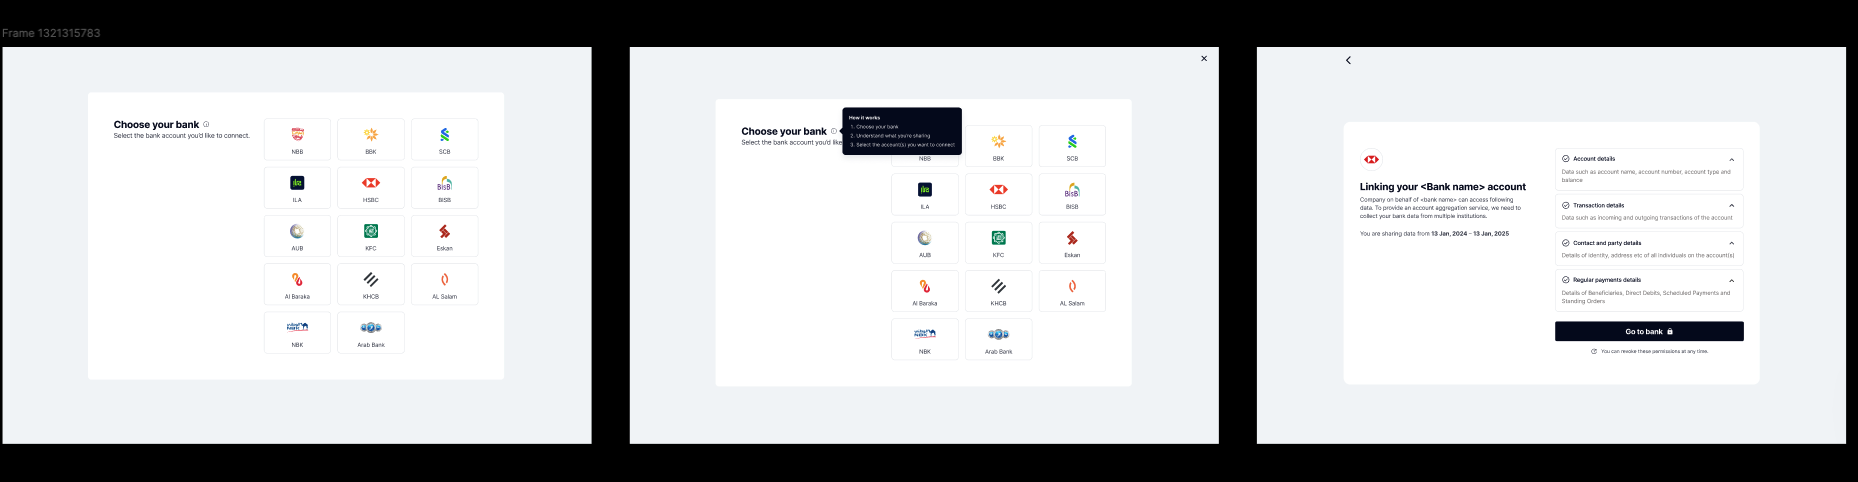
الرحلة من البداية إلى النهاية: الاختيار، وطبقة شرح، والأذونات، والمسار إلى البنك، بشكل متّسق عبر المنصات.
اختُبر مقابل المسار القديم، وجهًا لوجه
لم أرد حكمًا ذاتيًا من نوع «يبدو أفضل». أجريت اختبار قابلية استخدام مقارنًا، التصميم القديم مقابل الجديد، مع مشاركين حقيقيين بالعربية والإنجليزية.
77%فضّلوا تصميم اختيار البنك الجديد (26 مشاركًا، بالعربية)
63%فضّلوا تصميم الموافقة الجديد (30 مشاركًا، بالعربية)
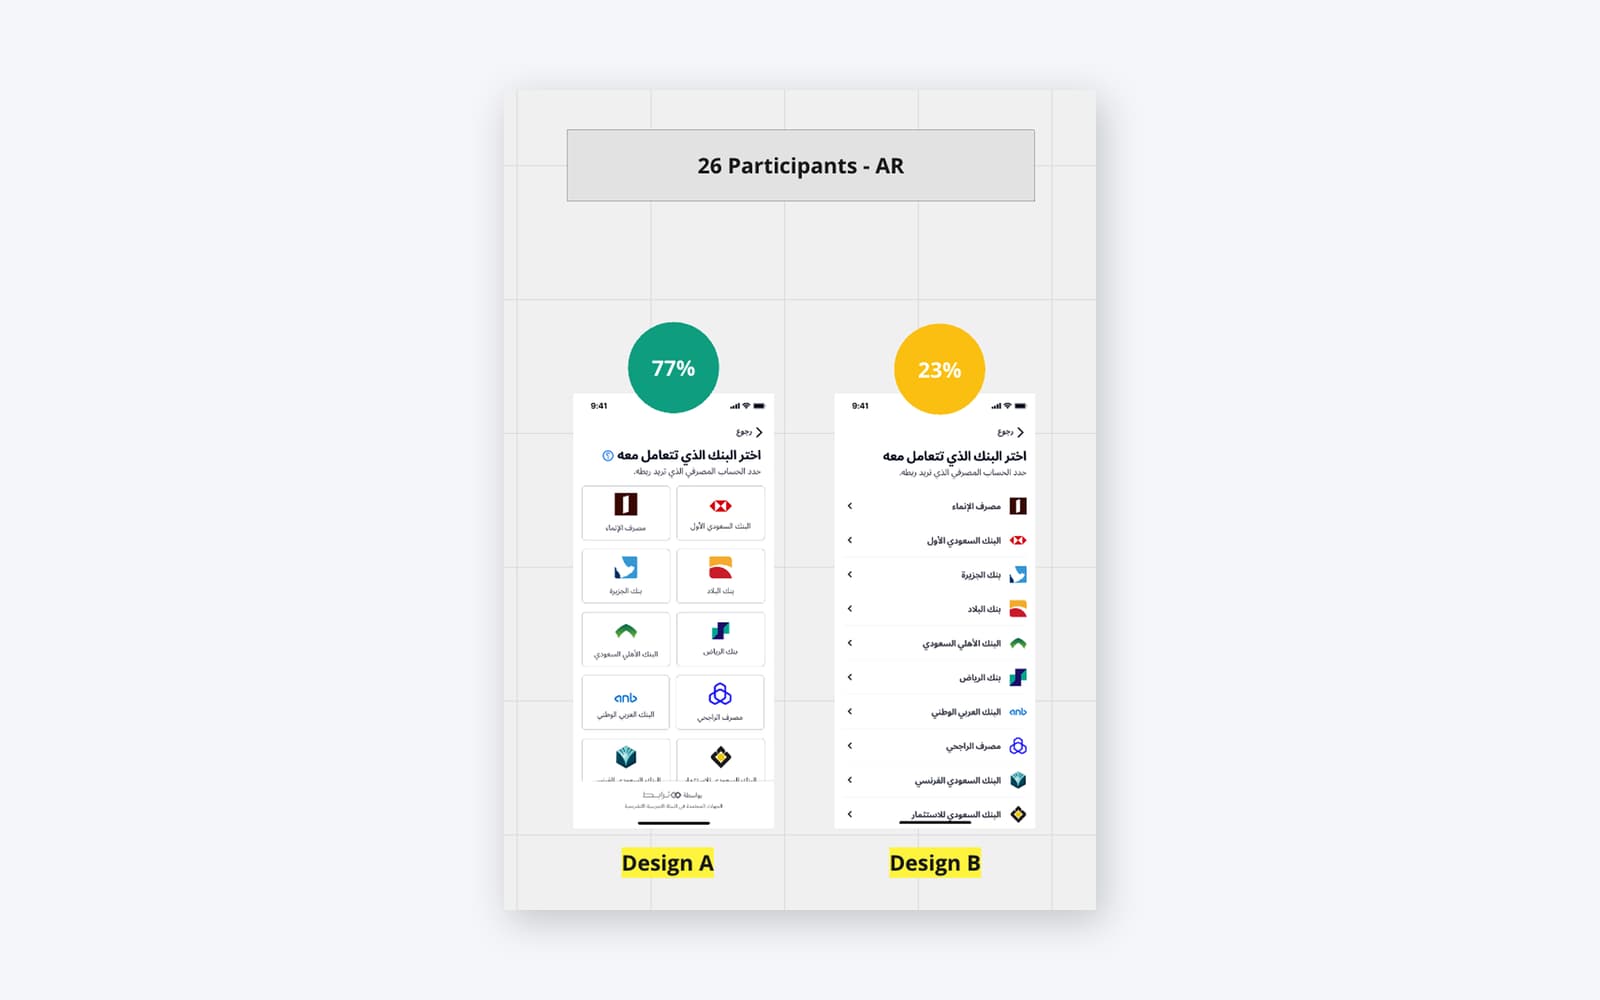
الاختبار المقارن لاختيار البنك: فاز التصميم الجديد القائم على الشبكة بوضوح على القائمة القديمة.
وبعيدًا عن التفضيل، كانت الإشارة النوعية متسقة: فهم المستخدمون أنواع الأذونات أسرع، ووجدوا النص القانوني أقل ترهيبًا بكثير، وترددوا بشكل ملحوظ أقل عند خطوة الموافقة.
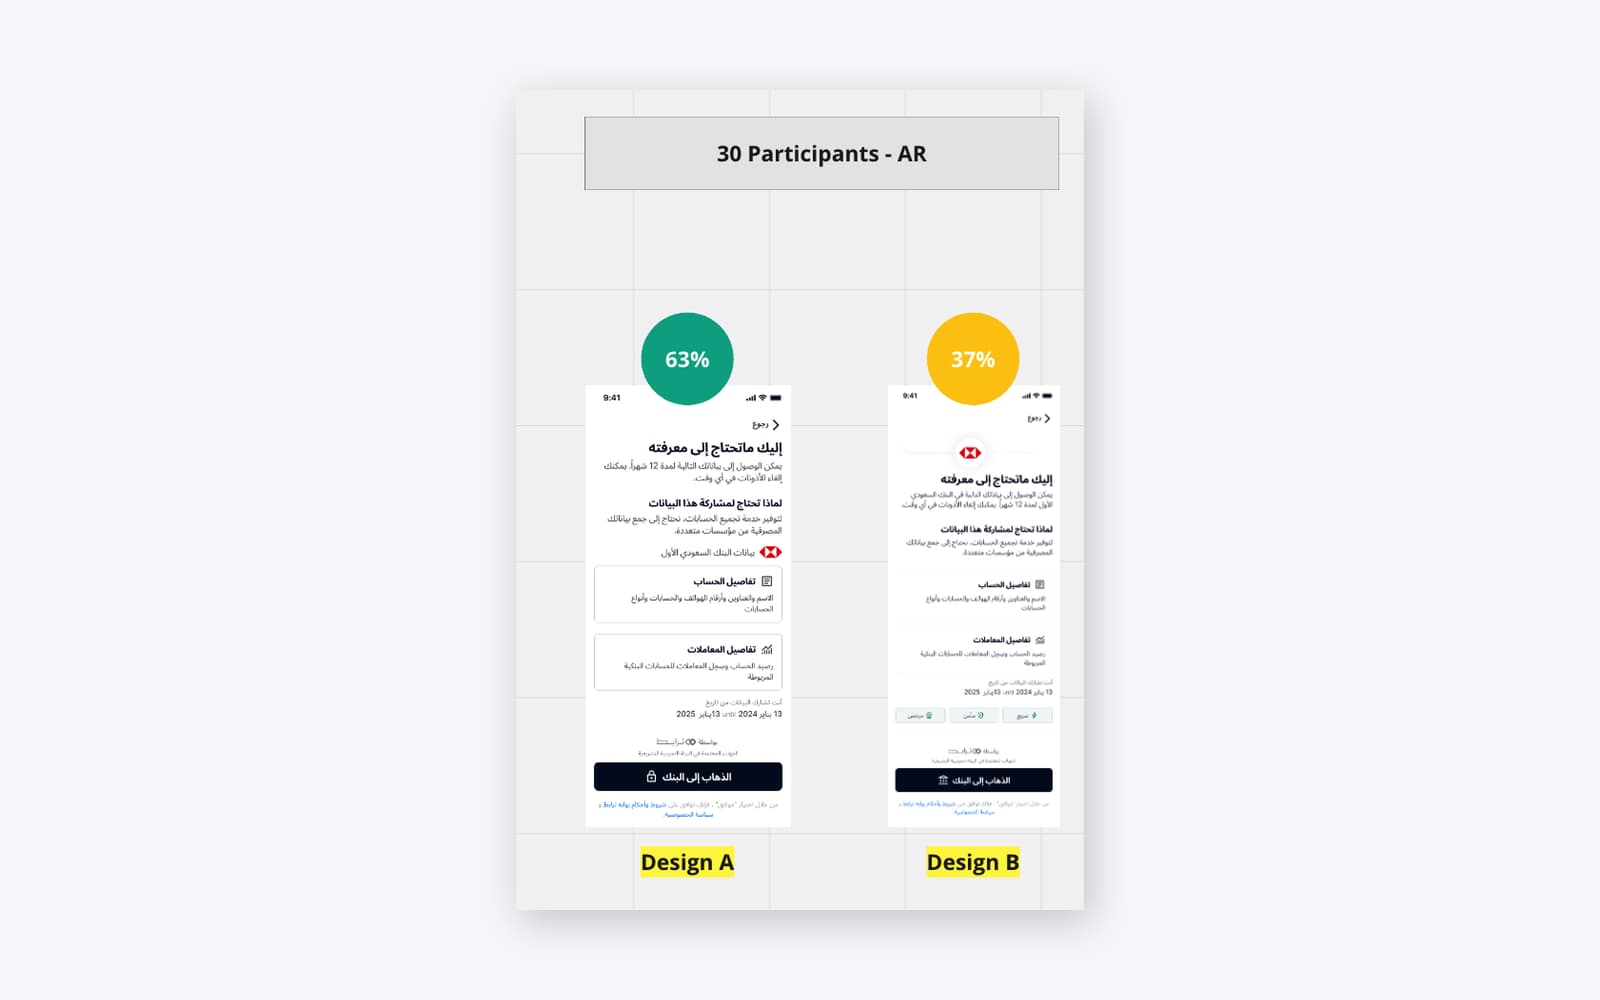
اختبار شاشة الموافقة: صياغة أوضح للأذونات قلّلت التردد في أكثر لحظة حساسية.
الأثر
+27%في معدل إكمال رحلة الموافقة
↓تذاكر دعم أقل وانسحاب أقل من شاشة الموافقة
↑تهيئة أسرع لكل بنك شريك جديد
أثمر النمط القابل لإعادة الاستخدام ومحايد العلامة مرتين: مرة للمستخدمين، الذين حصلوا على تجربة أوضح وأهدأ، ومرة للأعمال، لأن كل بنك شريك جديد استطاع تبنّي نظام راسخ وواعٍ بالامتثال بدلاً من تكليف تصميم جديد في كل مرة.
ما استبعدته عن قصد
بعض الأفكار أدّت جيدًا كمفهوم، لكنني أبقيتها خارج الإصدار عن قصد، إما لأنها أضافت مخاطرة إلى مسار خاضع للتشريعات، أو لأنها لم تكن مُختبَرة بما يكفي لإطلاقها في أكثر شاشة حساسية في المنتج:
- بحث عن البنك بمساعدة الذكاء الاصطناعي، ومساعد دعم داخل المسار.
- مؤشر ثقة «بدعم من ساما» (واعد، لكنه احتاج موافقة تنظيمية).
- اختيار حساب ديناميكي حسب حالة الاستخدام (راتب، تحويلات، مدفوعات).
- ترتيب مخصّص للمستخدمين العائدين.
في مسار بهذه الحساسية، ضبط النفس جزء من الحرفة. إطلاق فكرة غير مُختبَرة في خطوة الموافقة هو بالضبط كيف تخسر الثقة التي بُني كل هذا التصميم لكسبها.
الخلاصة
لم يكن هذا المشروع عن شاشتين أجمل شكلاً. كان عن جعل أكثر لحظة حساسية في منتج مالي تشعر بالوضوح والصدق والثقة، ببناء الثقة من خلال البنية وحدها لأن الهيكل محايد العلامة لم يكن بإمكانه الاتكاء على العلامة أو اللون، وبجعله يتوسّع عبر بنوك كثيرة ولغتين ضمن قيود تنظيمية حقيقية. هذا المزيج، وضوح للمستخدم مع قابلية توسّع واعية بالامتثال ومحايدة العلامة، هو ما سأحمله لأي فريق في التقنية المالية.